Domain itme.de kaufen?
Wir ziehen mit dem Projekt
itme.de um.
Sind Sie am Kauf der Domain
itme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain itme.de kaufen?
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **
Ähnliche Suchbegriffe für Risikomanagement
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **


Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
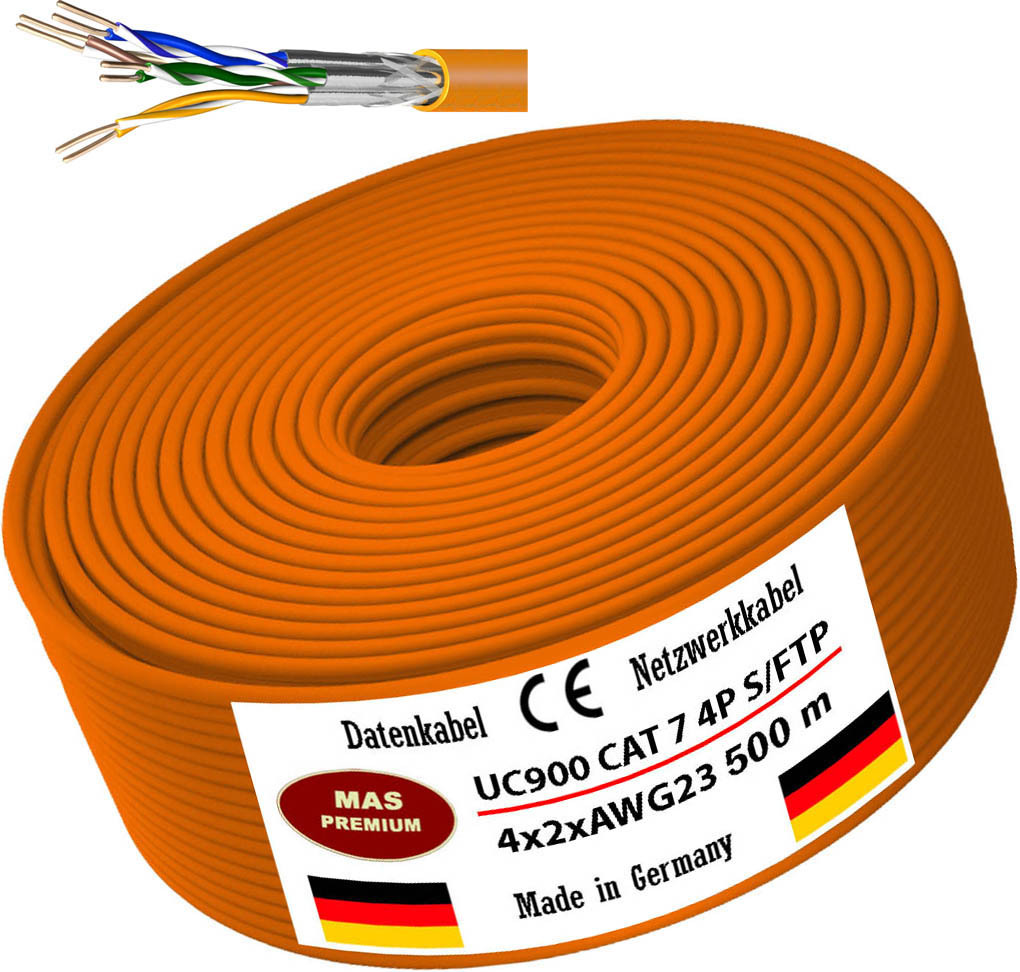
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UniFi Cloud Key+ UCK-G2-SSD 1TB, Netzwerk-Cloud-ControllerGerätetyp: Netzwerk-Cloud-Controller LAN: 10 MBit/s, 100 MBit/s, 1000 MBit/s, Auto-MDI/MDIX Anschlüsse: 1x RJ-45 (LAN) gesamt, 1x davon POE-Fähig Power over Ethernet [PoE]: 1x RJ-45 Anschlüsse1277,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **
-
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
Ähnliche Suchbegriffe für Risikomanagement
-
ATEN 4-Port USB 2.0 CAT5 Ext. over LAN Digital/Daten Netzwerk Extender (UEH4102)Produktbeschreibung: ATEN UEH4102 Local and Remote Units - USB-Erweiterung, Gerätetyp: USB-Erweiterung, Anz. Anschlüsse: 4, Formfaktor: Extern, Datenübertragungsrate: 480 Mbps, Maximaler Übertragungsbereich: 100 m, Systemanforderungen: Apple MacOS, Linux, Microsoft Windows, Abmessungen (Breite x Tiefe x Höhe): 7,6 cm x 10 cm x 2,6 cm, Gewicht: 190 g, Entwickelt für: ATEN UEH4002A520,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
StarTech.com USB-C TO ETHERNET ADAPTER 1FT Adapter Digital/Daten Netzwerk 0,3 m (US1GC30B2)Produktbeschreibung: Startech USB-C auf Gigabit Ethernet Adapter, Gigabit Netzwerkadapter - Netzwerkadapter - USB-C - Gigabit Ethernet x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C, Ports: Gigabit Ethernet x 1, Abmessungen (Breite x Tiefe x Höhe): 17,4 cm x 2,7 cm x 1,6 cm, Gewicht: 23 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 5 Gbps, Kapazität: Jumbo-Frame-Größe: 9000, Prozessor: ASIX AX88179A, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.1Q, IEEE 802.3ab, IEEE 802.3az, USB 3.2 Gen 1, Farbe: Grau, Systemanforderungen: Microsoft Windows Server 2003, Microsoft Windows Server 2008 R2, Android, Google Chrome OS, Microsoft Windows Server 2012, Microsoft Windows Server 2012 R2, Linux Kernel 2.6.14 oder höher, Microsoft Windows Server 2016, Microsoft Windows Server 2019, Nur Linux LTS-Versionen, Apple MacOS X 10.9 - 10.15, Microsoft Windows Server 2022, Microsoft Windows XP / Vista / 7 / 8 / 8.1 / 10 / 11, Apple macOS 12.0, Apple macOS 13.026,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.